Nợ thẻ tín dụng bao lâu thì bị khởi kiện và những điều cần biết
Thời gian xử lý nợ thẻ tín dụng bao lâu thì bị khởi kiện
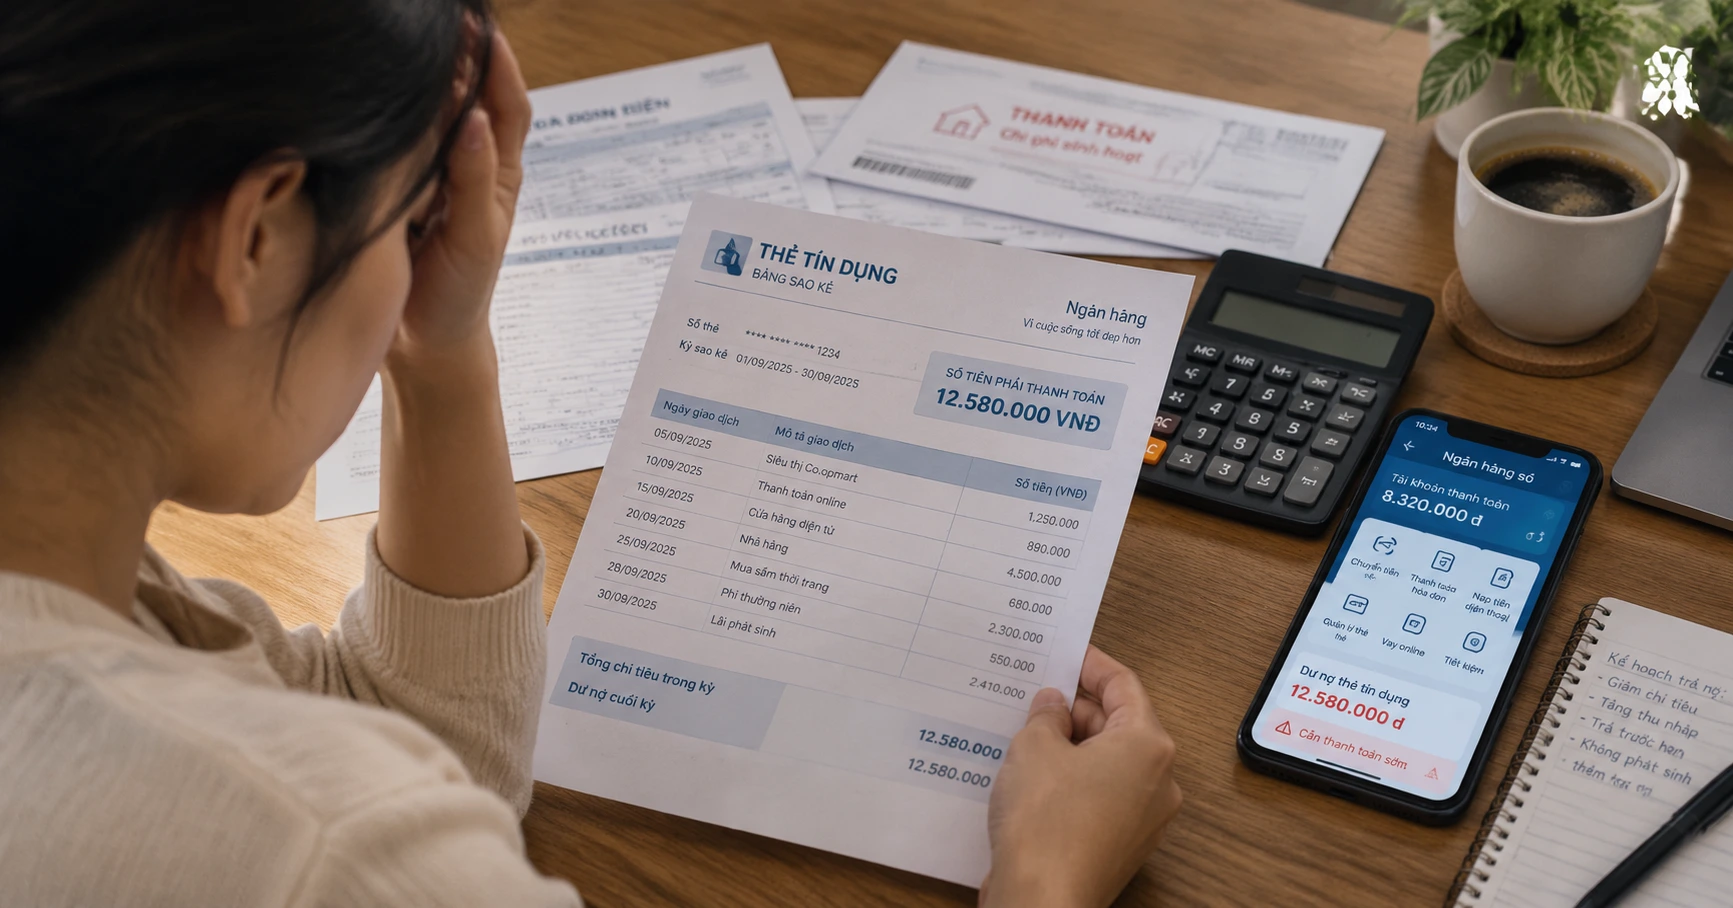
Việc nợ thẻ tín dụng bao lâu thì bị khởi kiện phụ thuộc vào quy định của từng ngân hàng và pháp luật hiện hành. Thông thường, sau khi khách hàng chậm thanh toán từ 90 đến 180 ngày, ngân hàng sẽ gửi thông báo yêu cầu thanh toán và có thể tiến hành các thủ tục pháp lý để thu hồi nợ. Tuy nhiên, thời gian chính xác khởi kiện còn phụ thuộc vào mức nợ và chính sách xử lý nợ của từng tổ chức tín dụng.
Ngoài ra, trong quá trình này, ngân hàng thường áp dụng nhiều biện pháp nhằm thúc đẩy khách hàng thanh toán nợ như gọi điện nhắc nhở, gửi tin nhắn, hoặc thậm chí là mời khách hàng đến làm việc trực tiếp. Việc này nhằm giảm thiểu tình trạng nợ xấu và tránh phải khởi kiện, đồng thời giúp khách hàng có cơ hội giải quyết nợ một cách thuận lợi hơn.
Bạn có biết nợ thẻ tín dụng bao lâu thì bị khởi kiện? Tìm hiểu chi tiết tại vn168.
Bạn biết nợ thẻ tín dụng bao lâu thì bị khởi kiện? Tìm hiểu thêm tại suncity888.
Thời gian trễ hạn phổ biến trước khi khởi kiện
- 30-60 ngày: Ngân hàng gửi nhắc nhở thanh toán.
- 90 ngày: Báo cáo nợ xấu lên CIC (Trung tâm Thông tin Tín dụng).
- 120-180 ngày: Ngân hàng bắt đầu tiến hành các biện pháp thu hồi, có thể khởi kiện.
Việc hiểu rõ về nợ thẻ tín dụng bao lâu thì bị khởi kiện giúp người dùng chủ động hơn trong việc quản lý tài chính cá nhân, tránh các rủi ro pháp lý không mong muốn cũng như duy trì uy tín tín dụng tốt.
Quy trình khởi kiện và pháp lý liên quan đến nợ thẻ tín dụng
Khi khách hàng không thực hiện nghĩa vụ thanh toán, ngân hàng có quyền khởi kiện theo quy định của pháp luật về thu hồi nợ. Quy trình thường bao gồm:
- Gửi thông báo yêu cầu thanh toán lần cuối.
- Khởi kiện tại tòa án có thẩm quyền.
- Thi hành án nếu tòa án ra quyết định thu hồi nợ.
Việc hiểu rõ quy trình giúp khách hàng chủ động giải quyết nợ tránh ảnh hưởng xấu đến lịch sử tín dụng. Ngoài ra, trong quá trình này, khách hàng có quyền khiếu nại hoặc thương lượng với ngân hàng để tìm ra phương án trả nợ phù hợp, tránh việc bị khởi kiện nếu có lý do chính đáng.
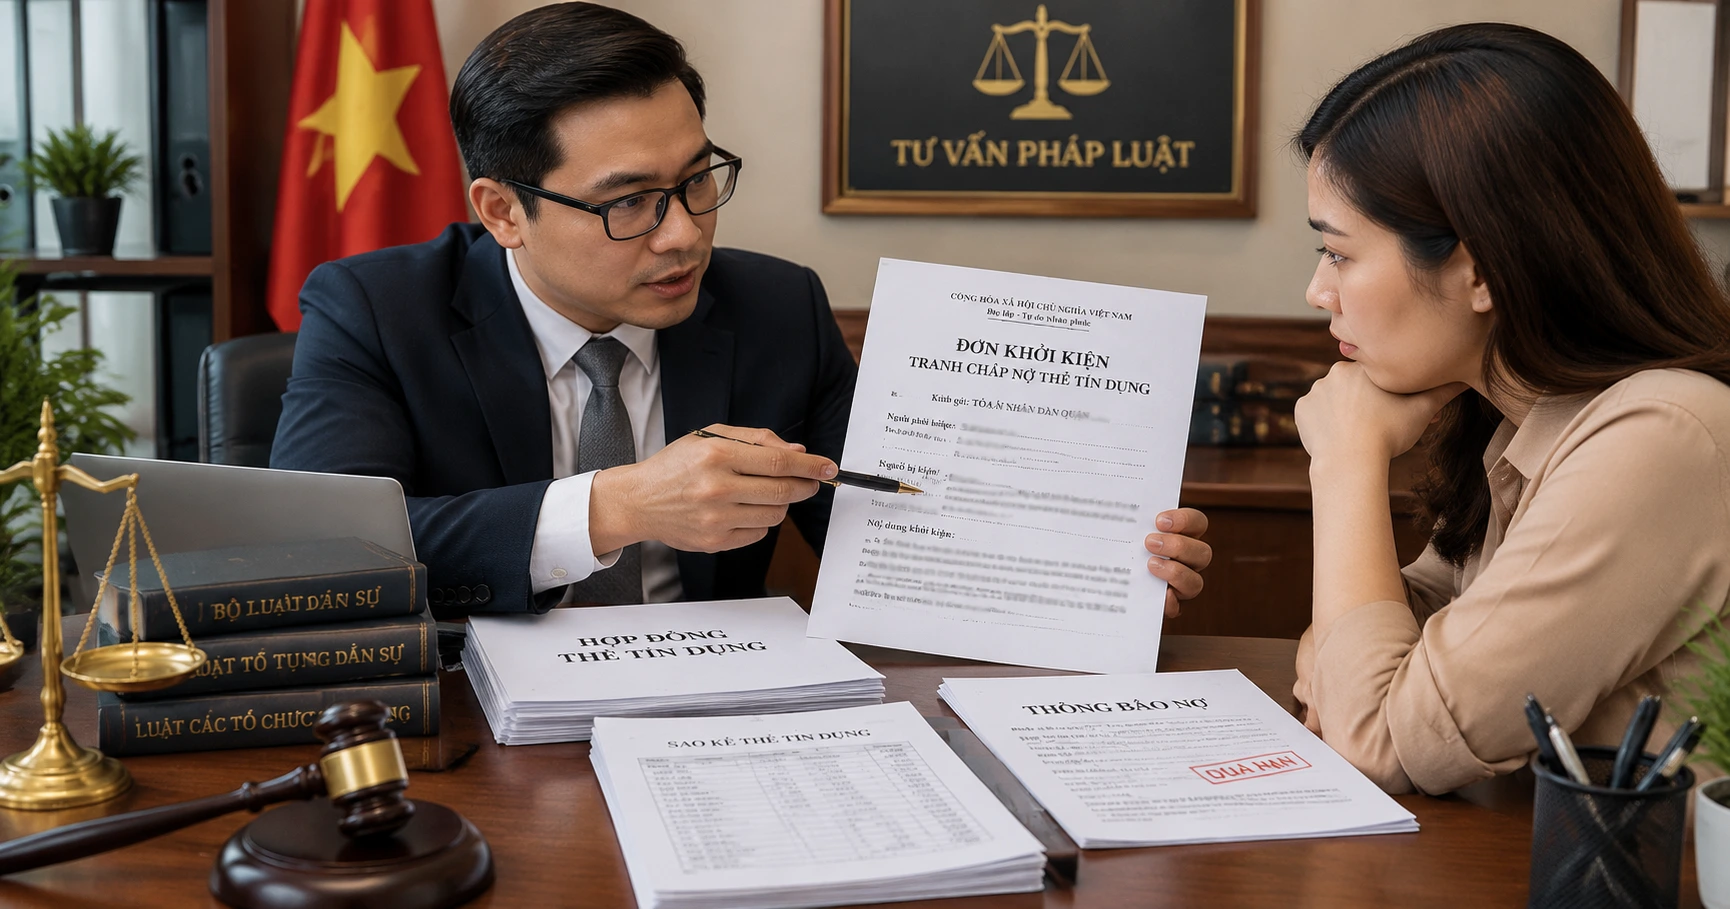
Đồng thời, pháp luật Việt Nam cũng quy định rõ các quyền và nghĩa vụ của bên vay và bên cho vay trong các hợp đồng tín dụng, giúp bảo vệ quyền lợi hợp pháp của cả hai bên trong trường hợp tranh chấp xảy ra.
Ảnh hưởng của nợ xấu đến tài khoản ngân hàng và cách cập nhật thông tin tài khoản ngân hàng
Nợ thẻ tín dụng bao lâu thì bị khởi kiện không chỉ ảnh hưởng đến lịch sử tín dụng mà còn tác động đến việc cập nhật thông tin tài khoản ngân hàng. Khi có nợ xấu, các ngân hàng có thể hạn chế mở thẻ mới, cấp tín dụng hoặc thực hiện các giao dịch lớn.
Việc cập nhật thông tin tài khoản ngân hàng thường xuyên giúp khách hàng kiểm soát tốt các giao dịch, phát hiện sớm dấu hiệu rủi ro và có kế hoạch thanh toán phù hợp. Khách hàng nên chủ động kiểm tra thông tin tài khoản qua các ứng dụng ngân hàng số hoặc đến trực tiếp ngân hàng để được hỗ trợ.
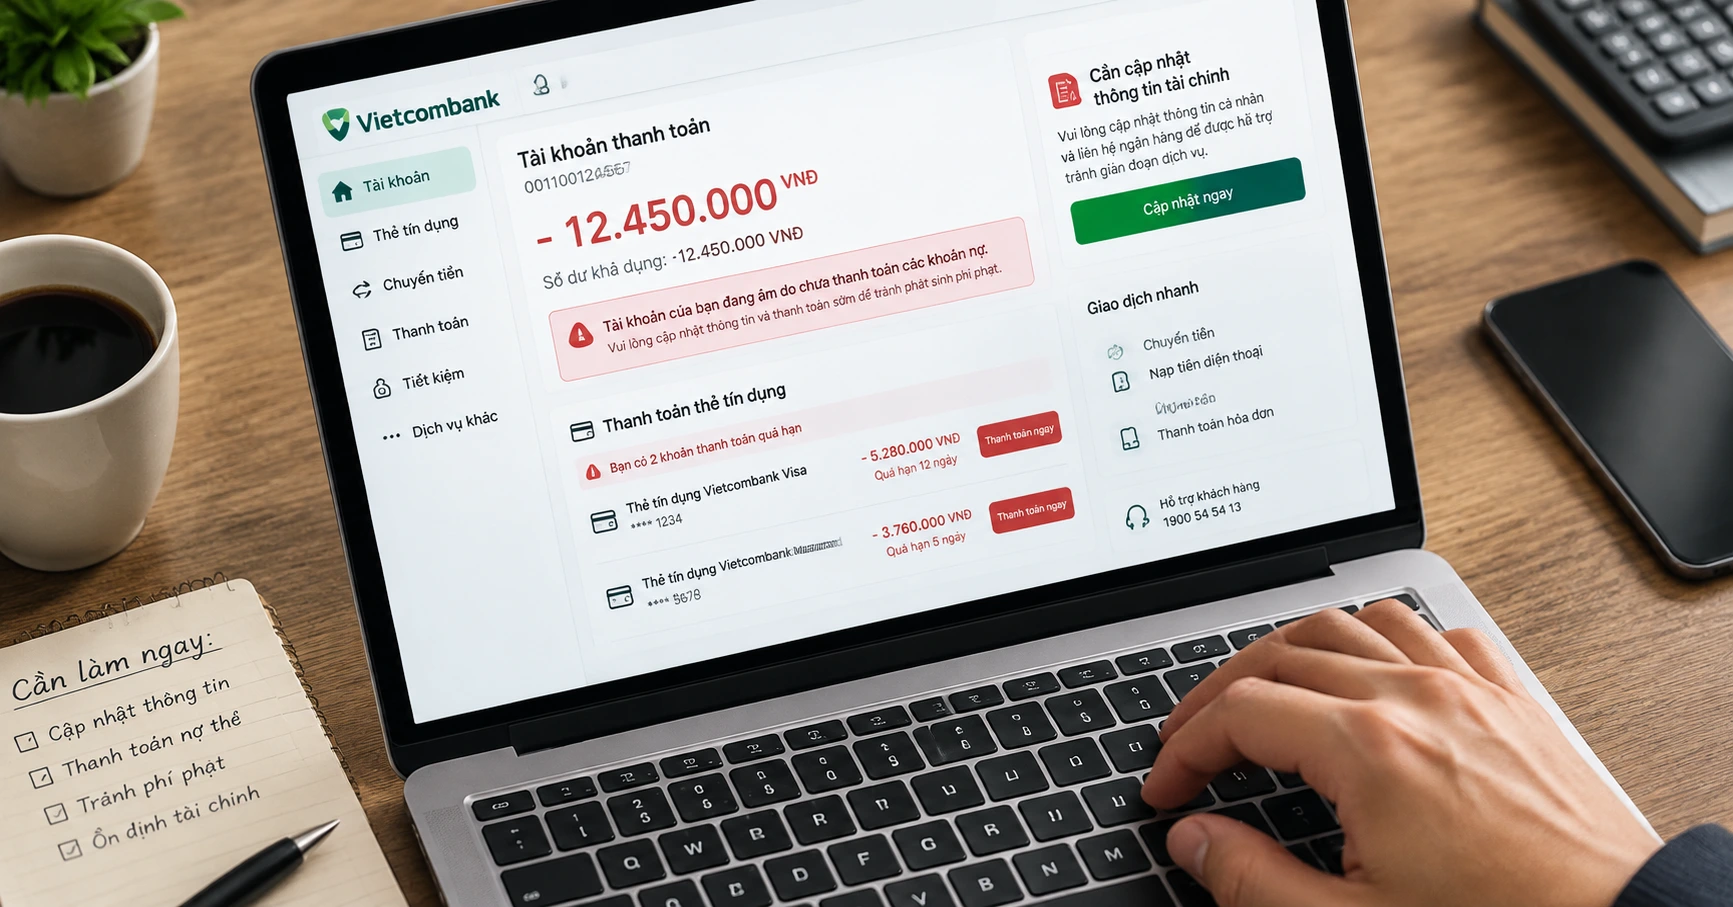
Bên cạnh đó, việc duy trì thông tin cá nhân và tài khoản ngân hàng được cập nhật chính xác còn giúp giảm thiểu các rủi ro liên quan đến việc mất cắp thông tin hoặc lộ lọt dữ liệu, đặc biệt trong bối cảnh công nghệ phát triển mạnh mẽ hiện nay.
Cách kiểm tra và bảo vệ thông tin cá nhân: cách kiểm tra cccd có bị lộ thông tin không
Trong bối cảnh thông tin cá nhân ngày càng quan trọng, cách kiểm tra cccd có bị lộ thông tin không là kỹ năng cần thiết để bảo vệ quyền lợi. Người dùng có thể tra cứu trên các trang chính thống của cơ quan công an hoặc các nền tảng công nghệ được phép cung cấp dịch vụ tra cứu.
Việc chủ động kiểm tra giúp giảm thiểu nguy cơ bị lợi dụng thông tin cá nhân trong các vụ lừa đảo liên quan đến nợ thẻ tín dụng hay các giao dịch tài chính khác. Ngoài ra, người dùng cũng nên cảnh giác với các cuộc gọi hoặc tin nhắn yêu cầu cung cấp thông tin cá nhân để tránh bị chiếm đoạt dữ liệu.
Đồng thời, việc nâng cao nhận thức về bảo mật thông tin cá nhân cũng góp phần quan trọng trong việc phòng tránh các rủi ro tài chính và đảm bảo an toàn cho tài khoản ngân hàng cá nhân.
Văn bản thông tin về động đất và tác động của các sự kiện thiên tai đến hoạt động ngân hàng
Mặc dù văn bản thông tin về động đất không liên quan trực tiếp đến nợ thẻ tín dụng, nhưng các sự kiện thiên tai như động đất có thể ảnh hưởng đến hoạt động tài chính và ngân hàng, khiến khách hàng gặp khó khăn trong việc thanh toán nợ đúng hạn. Hiểu rõ điều này giúp các tổ chức tín dụng có chính sách hỗ trợ kịp thời cho khách hàng bị ảnh hưởng.
Trong những trường hợp thiên tai xảy ra, nhiều ngân hàng thường có chính sách khoanh nợ hoặc giãn nợ cho khách hàng để giảm bớt áp lực tài chính. Điều này cũng giúp giảm thiểu nguy cơ bị khởi kiện do trễ hạn thanh toán trong thời gian khó khăn.
Việc cập nhật văn bản thông tin về động đất và các sự kiện thiên tai cũng giúp khách hàng và ngân hàng có sự chuẩn bị tốt hơn, từ đó duy trì hoạt động tài chính ổn định và đảm bảo quyền lợi cho các bên liên quan.
Thông tin tuyển sinh và nâng cao nhận thức tài chính cá nhân
Việc tiếp cận thông tin tuyển sinh về các khóa học tài chính, ngân hàng tại các trường đại học, cao đẳng giúp người dân nâng cao kiến thức về quản lý nợ và sử dụng thẻ tín dụng hiệu quả hơn, từ đó giảm thiểu rủi ro bị nợ thẻ tín dụng bao lâu thì bị khởi kiện.
Hiện nay, nhiều chương trình đào tạo và các khóa học ngắn hạn về tài chính cá nhân được tổ chức nhằm giúp người dân hiểu rõ hơn về quyền lợi và nghĩa vụ khi sử dụng các sản phẩm tín dụng. Đây là một trong những cách hiệu quả để nâng cao văn hóa tài chính và giảm thiểu các rủi ro liên quan đến nợ xấu.
Bên cạnh đó, việc nắm bắt thông tin tuyển sinh cũng giúp các bạn trẻ lựa chọn đúng ngành nghề phù hợp, góp phần xây dựng nền tảng kiến thức vững chắc để quản lý tài chính cá nhân trong tương lai.
| Thời gian trễ hạn (ngày) | Hành động của ngân hàng |
|---|---|
| 30 | Gửi nhắc nhở thanh toán |
| 60 | Tiếp tục nhắc nhở và cảnh báo về nợ xấu |
| 90 | Báo cáo nợ xấu lên CIC |
| 120 – 180 | Khởi kiện và thu hồi nợ theo quy định pháp luật |